El mercado energético cambia las normas
Más renovables, mayor volatilidad y nuevos costes están transformando la forma de entender y gestionar la energía.
El mercado energético afronta una nueva etapa. Los precios eléctricos vuelven a situarse en niveles elevados, pero el dato más relevante no está únicamente en la media: está en la diferencia entre unas horas y otras y en la velocidad con la que el mercado puede cambiar de un escenario a otro.
Al mismo tiempo, el crecimiento de las renovables está modificando el perfil de generación, el gas continúa introduciendo volatilidad y los costes asociados a la operación del sistema adquieren cada vez más relevancia.
En este Claves de Energía ponemos primero los datos sobre la mesa y después buscamos las noticias que ayudan a explicar su comportamiento. Porque antes de decidir hacia dónde va el mercado, conviene entender qué nos están diciendo los datos.
Pulso del mercado
Primero, los datos. Después, la lectura.
Ponemos en relieve los principales indicadores del mercado energético para entender su evolución y descubrir qué nos están contando.
El mercado eléctrico: un precio medio que no cuenta toda la historia
Agosto cerró con un precio medio del mercado diario español de 118,25 €/MWh, frente a los 68,68 €/MWh de agosto de 2025.
Pero la media mensual esconde una realidad mucho más cambiante. Durante agosto, el precio llegó a 200 €/MWh y descendió hasta −0,50 €/MWh.
En septiembre esta diferencia se ha mantenido. El 14 de septiembre, España registró uno de sus precios diarios más elevados de los últimos años, mientras que a partir del día 19 los precios descendieron con fuerza en buena parte de Europa. El comportamiento de la tercera semana confirma, por tanto, que el mercado puede cambiar de forma muy rápida en función de la generación disponible y de la demanda.
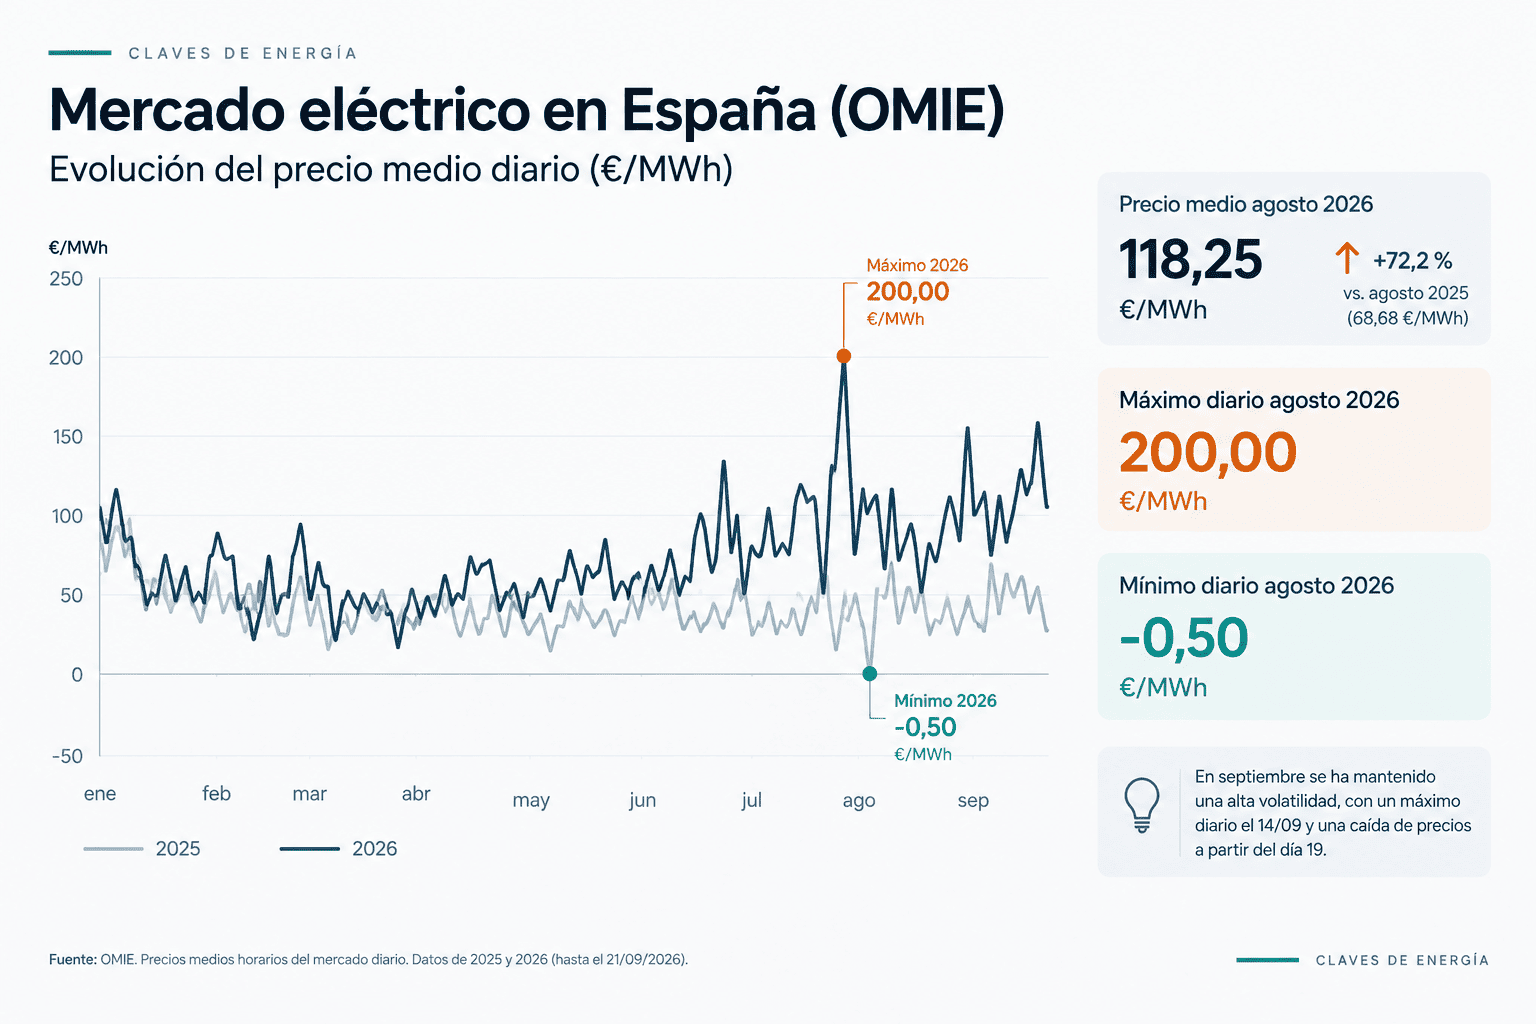
Fuente: OMIE y análisis de AleaSoft Energy Forecasting.
Cuando importa más el momento que la media
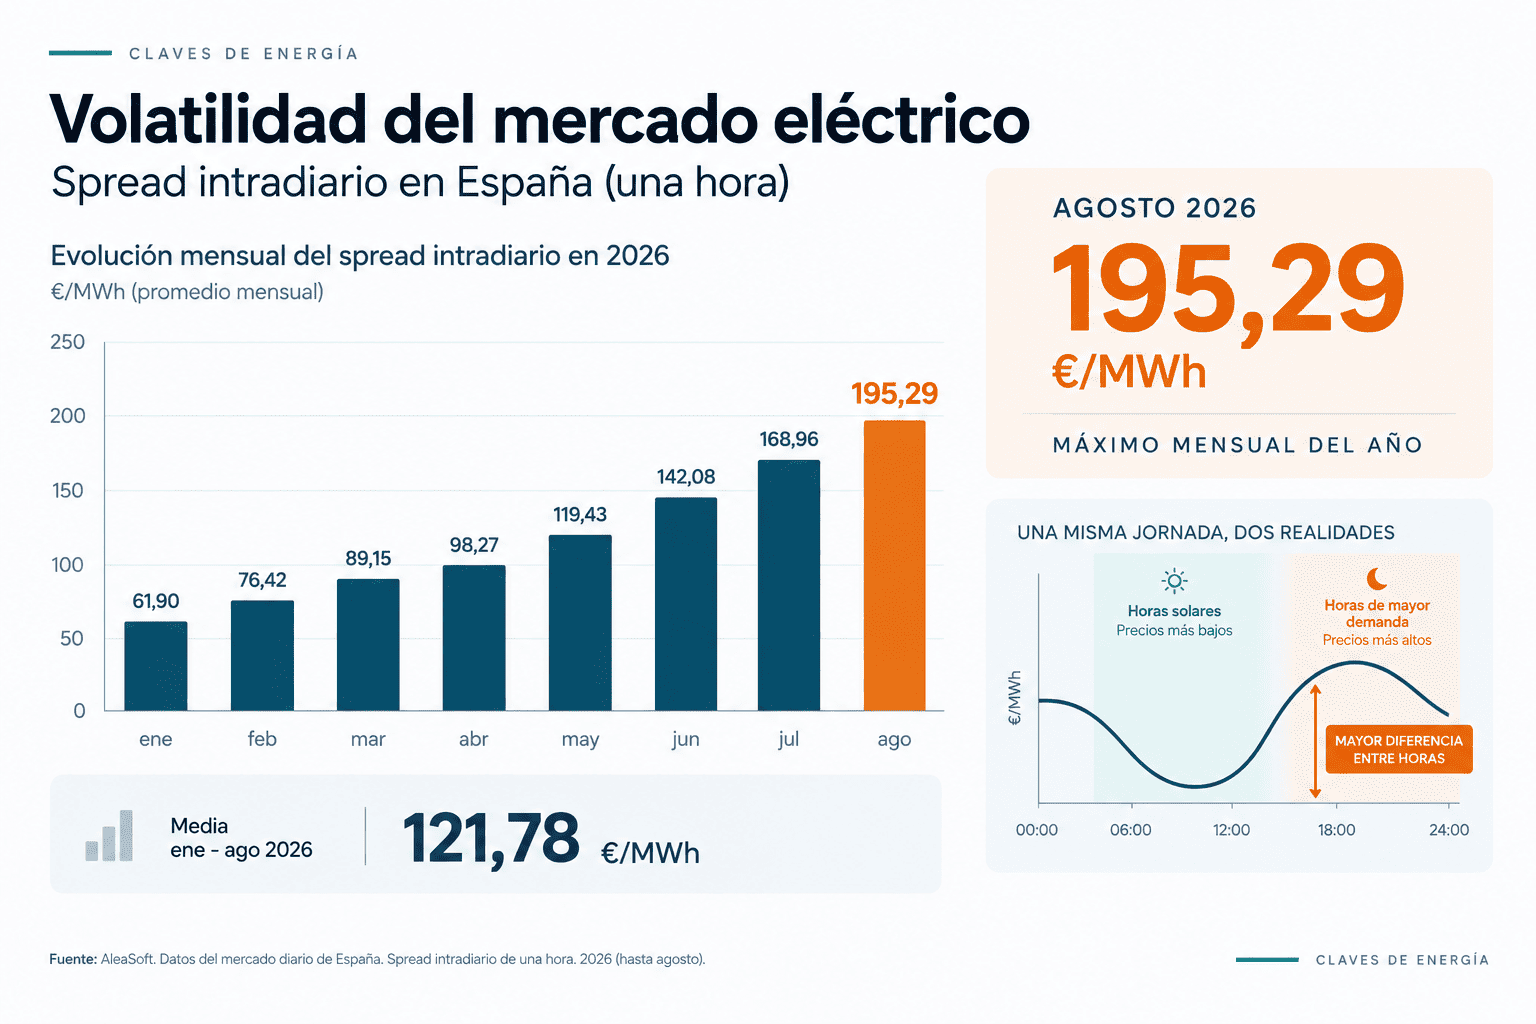
La diferencia entre las horas también está adquiriendo una dimensión creciente.
En agosto, el spread intradiario alcanzó 195,29 €/MWh, el máximo mensual registrado en 2026. OMIE ha comenzado además a publicar un índice específico para seguir esta diferencia de precios.
El dato resulta especialmente relevante porque ayuda a explicar una transformación del mercado: ya no basta con saber cuánto cuesta la electricidad de media; cada vez importa más cuándo se consume y cuándo se produce.
El coste de la energía no termina en el mercado diario
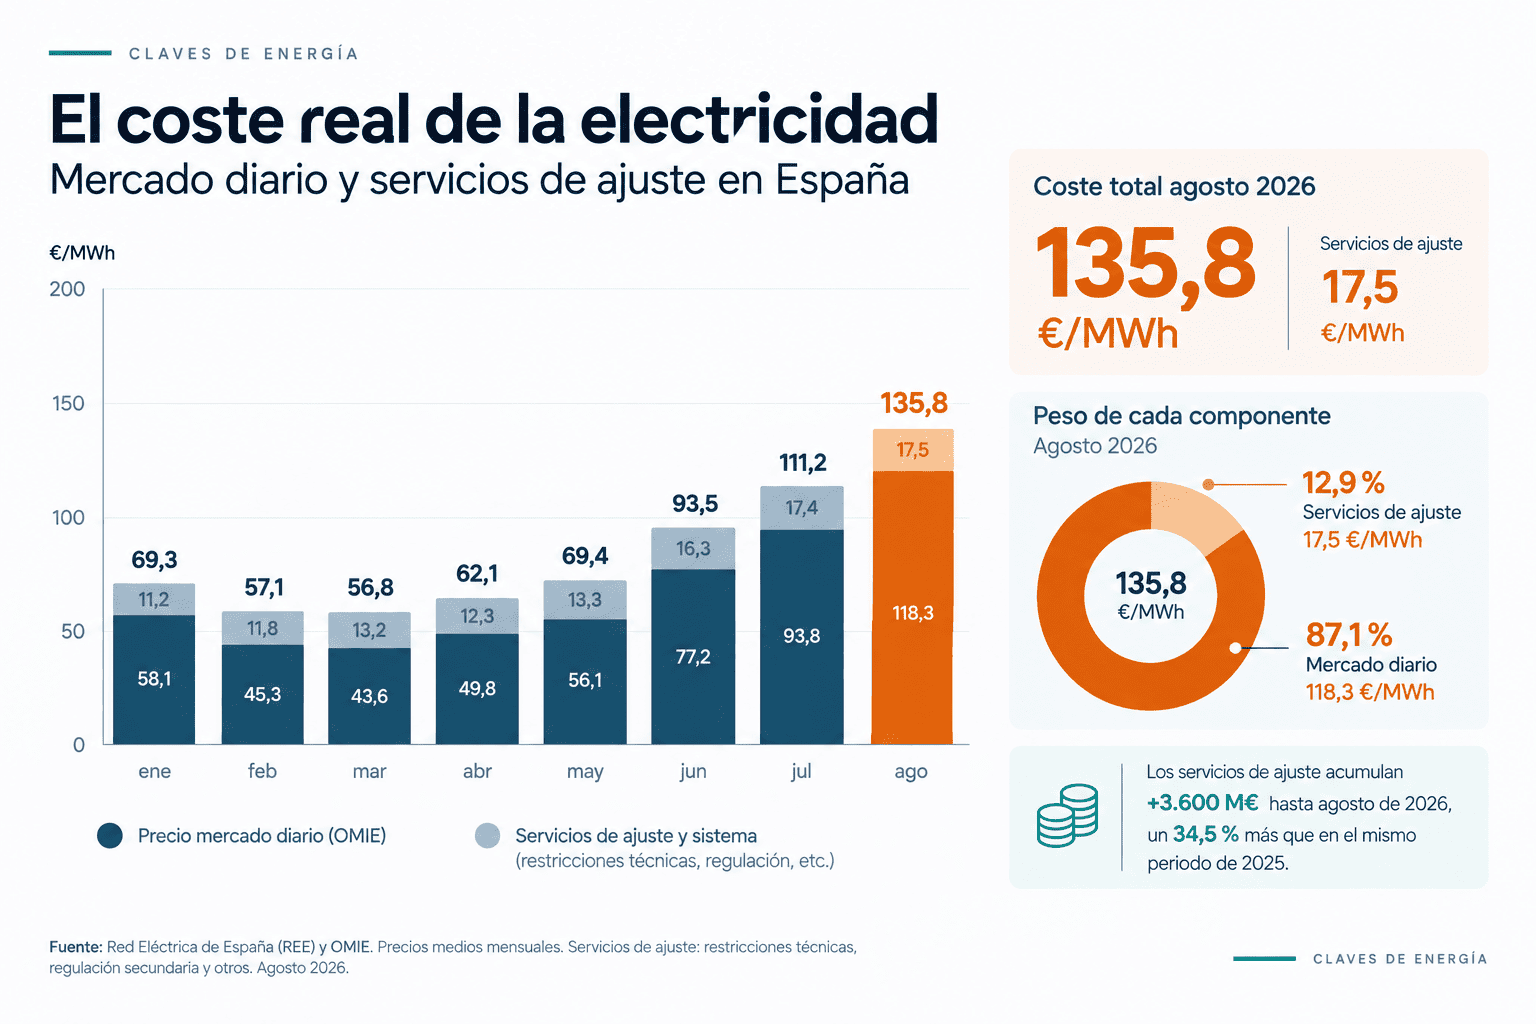
El precio del mercado diario tampoco representa por sí solo todos los costes asociados al funcionamiento del sistema eléctrico.
Hasta agosto, los servicios de ajuste acumulaban más de 3.600 millones de euros, un 34,5 % más que en el mismo periodo de 2025. Las restricciones técnicas representan una parte importante de estos costes.
Para agosto, nuestro barómetro sitúa los costes asociados a los servicios de ajuste y sistema en torno a 17,5 €/MWh.
Este dato debe interpretarse como una referencia, ya que las fuentes sectoriales presentan diferencias metodológicas según los componentes incluidos.
Fuentes: Red Eléctrica y análisis sectoriales basados en datos de REE.
La hidráulica mantiene una posición relevante
A mediados de septiembre, la reserva hidráulica española se situaba en 34.662 hm³, equivalente al 61,8 % de la capacidad total.
El volumen almacenado supera en unos 2.638 hm³ el registrado en la misma semana de 2025 y se encuentra aproximadamente 8.789 hm³ por encima de la media de los últimos diez años.
La hidráulica sigue siendo, por tanto, una pieza relevante dentro de un sistema en el que cada vez adquiere más importancia la capacidad de gestionar cuándo se produce y cuándo se utiliza la energía.
Fuente: MITECO.
El gas continúa elevado y muy volátil
El mercado gasista también ha experimentado movimientos importantes durante septiembre.
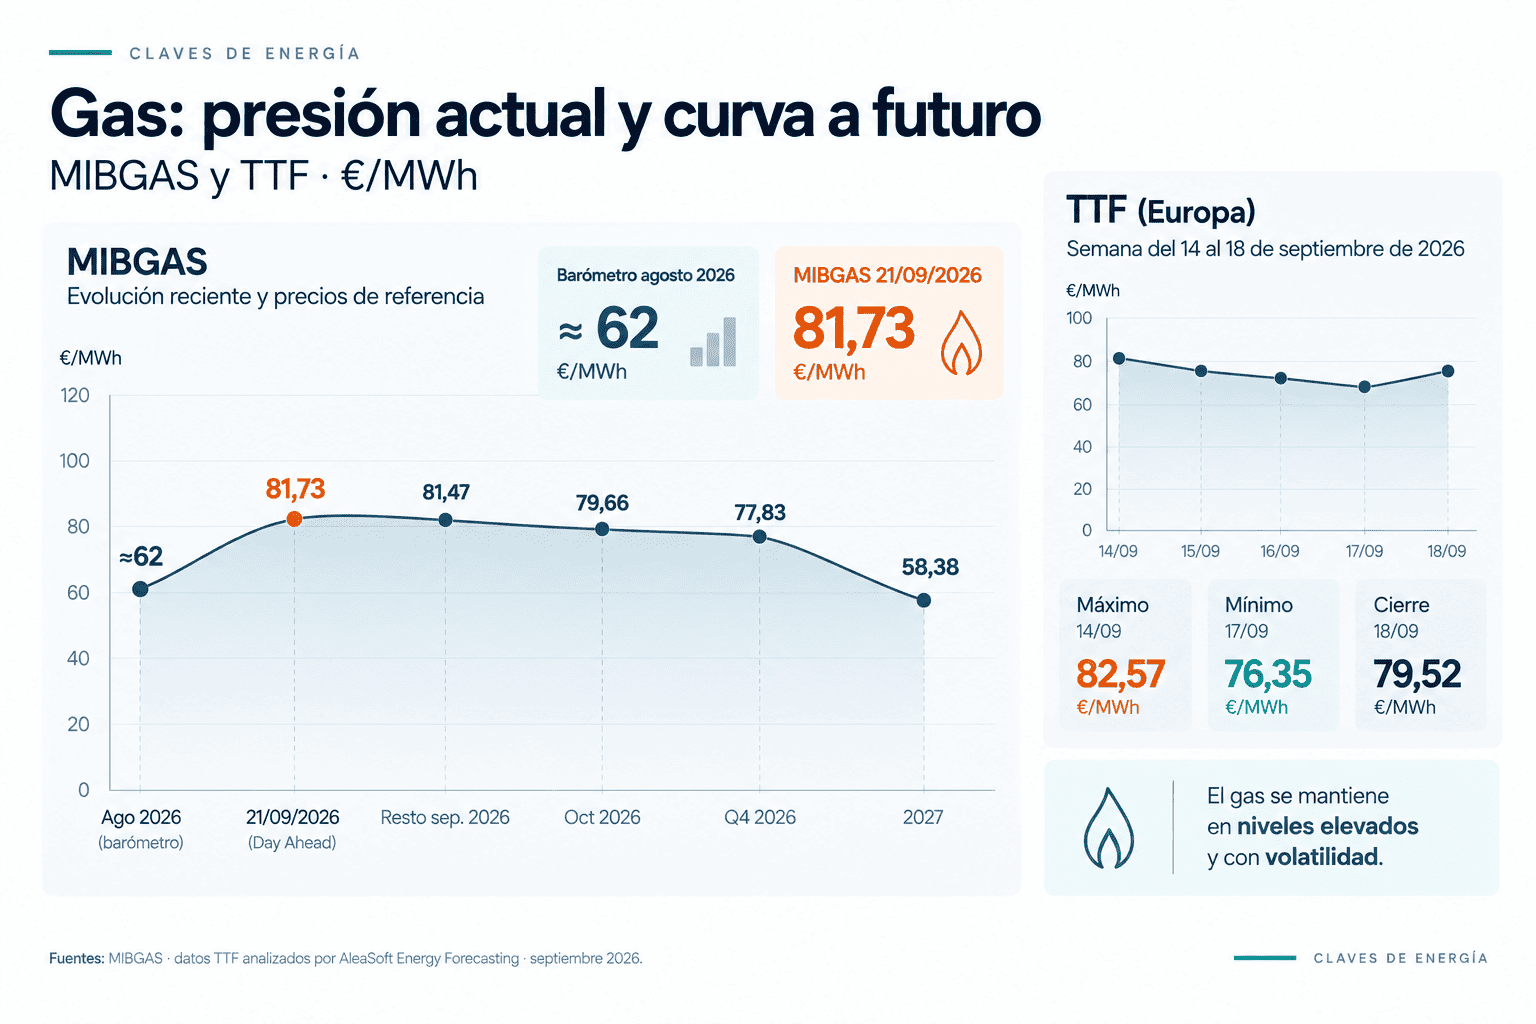
Como referencia, el promedio de MIBGAS de agosto se situó en torno a 62 €/MWh. En septiembre, los precios se han mantenido claramente por encima de ese nivel.
En el mercado europeo, el TTF alcanzó un máximo semanal de 82,57 €/MWh el 14 de septiembre, su nivel más elevado desde diciembre de 2022. Posteriormente descendió hasta 76,35 €/MWh el día 17, para cerrar el 18 de septiembre en 79,52 €/MWh.
En MIBGAS, el 21 de septiembre el índice Day Ahead se situó en 81,73 €/MWh, mientras que los productos de octubre y Q4 2026 cotizaban en torno a 79,66 y 77,83 €/MWh, respectivamente.
El gas, por tanto, ha corregido desde los máximos de mediados de septiembre, pero continúa en niveles elevados y con una volatilidad que sigue condicionando las expectativas del mercado energético.
Lo que está descontando el mercado
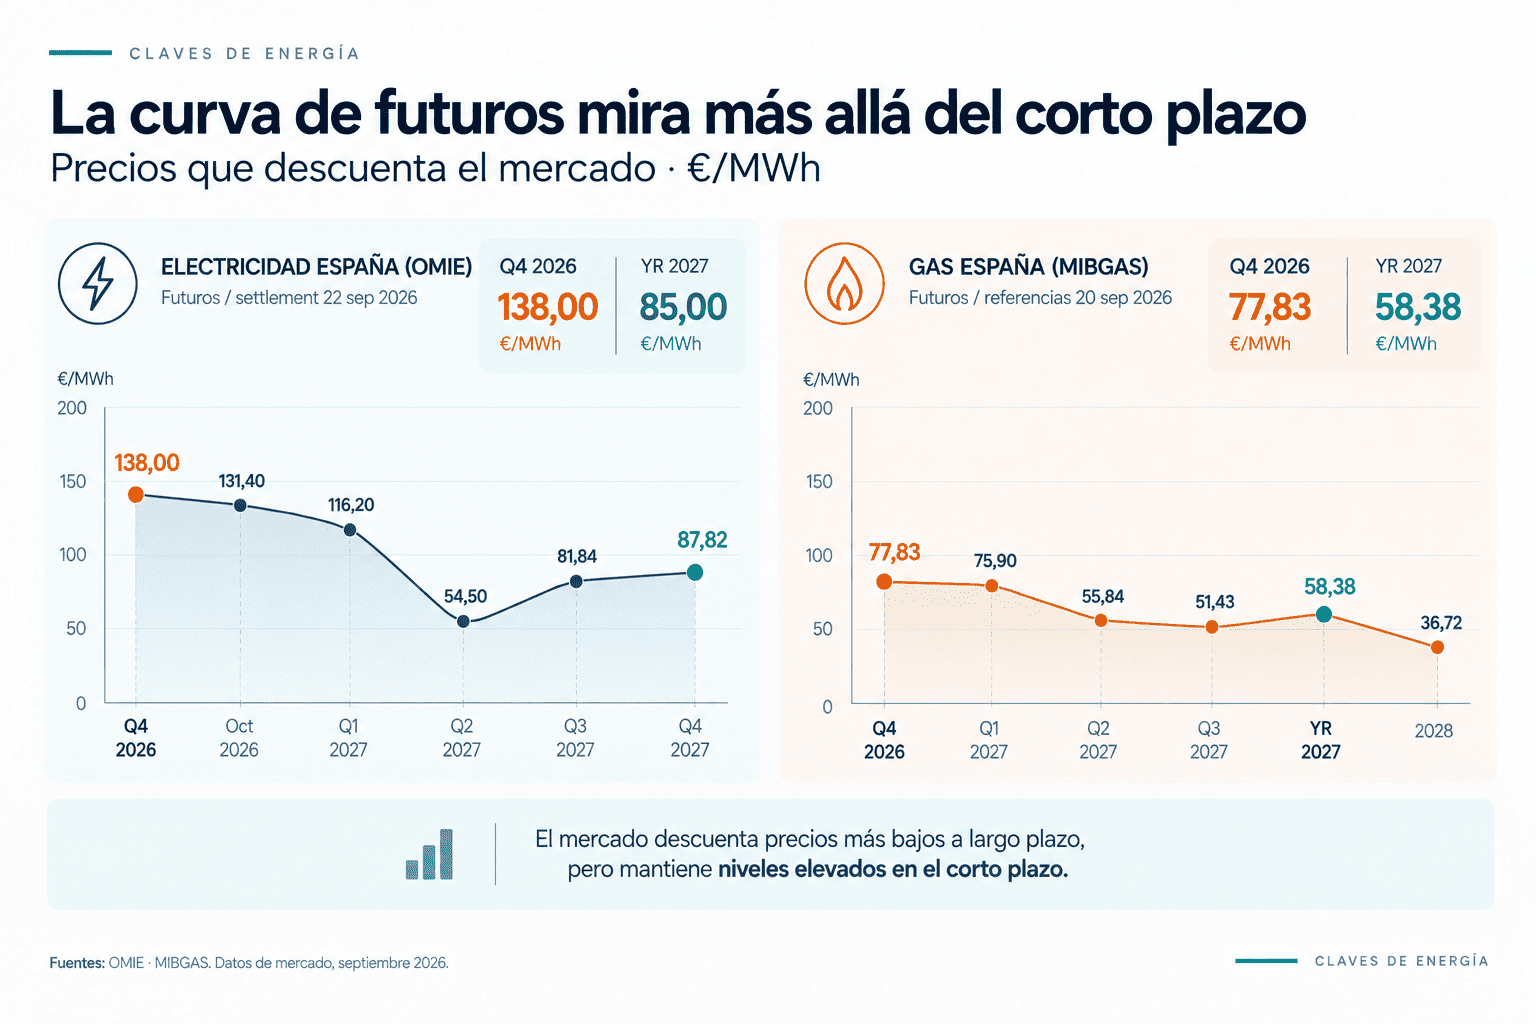
Los mercados de futuros también muestran que la situación actual no se está trasladando de la misma manera a todos los horizontes temporales.
En electricidad, las referencias del mercado para España se sitúan actualmente alrededor de:
-
Q4 2026: 138 €/MWh
-
Año 2027: 85 €/MWh
En gas se sitúan actualmente alrededor de:
-
Q4 2026: 77,83 €/MWh
-
Q1 2027: 75,90 €/MWh
-
Año 2027: 58,38 €/MWh
Los futuros no son una predicción de ETB. Son precios de mercado para entregas futuras y reflejan las expectativas y primas de riesgo existentes en el momento de la negociación.
Pulso de la información.
Los datos muestran el movimiento. Ahora hay que buscar qué está detrás.
Más renovables, pero también más diferencia entre horas
La evolución de septiembre ayuda a entender mejor lo que está ocurriendo.
Durante la tercera semana del mes, la producción eólica española aumentó un 7,4 % respecto a la semana anterior, mientras que la demanda eléctrica descendió un 4 %. En ese mismo periodo, el precio medio semanal español bajó un 3,8 %.
La relación resulta significativa: cuando aumenta la generación renovable disponible y disminuye la demanda, el precio puede corregir rápidamente.
Pero el comportamiento de los primeros días de esa misma semana muestra la otra cara. El lunes 14 de septiembre, España registró su precio diario más elevado desde diciembre de 2022, antes de que los precios descendieran con fuerza a partir del día 19.
No estamos, por tanto, ante un mercado que simplemente sube o baja. Estamos ante un mercado en el que las condiciones de generación y demanda pueden modificar de forma muy rápida el precio de la energía.
La abundancia renovable también plantea un problema de integración
La mayor presencia de generación renovable está modificando la estructura del mercado.
Durante junio, julio y agosto se registraron 3.468 GWh de energía renovable no integrada, según los datos recogidos por El Periódico de la Energía.
La cuestión empieza a cambiar de naturaleza. No se trata únicamente de instalar más generación renovable, sino de conseguir que la energía producida pueda utilizarse cuando y donde el sistema la necesita.
Y ahí aparecen nuevas necesidades: almacenamiento, redes, gestión de demanda y capacidad de respuesta.
El sistema necesita cada vez más capacidad de respuesta
Los servicios de ajuste y las restricciones técnicas muestran otra cara de esta transformación. Hasta agosto, la energía utilizada para resolver restricciones técnicas aumentó un 33 % respecto al mismo periodo de 2025, mientras que el coste de estas restricciones para la demanda aumentó un 43 %.
No significa que estos costes sean una ineficiencia del sistema. Son mecanismos necesarios para mantener el equilibrio entre generación, demanda y red.
Pero sí muestran algo importante: el mercado diario no cuenta por sí solo toda la historia del funcionamiento del sistema eléctrico.
Y cuanto más compleja es la combinación de generación, demanda y red, mayor importancia adquiere la capacidad de gestionar esa complejidad.
La demanda eléctrica añade una nueva presión
Esta cuestión aparece también en el análisis internacional publicado esta semana a partir del Global Energy Transition Report 2026 de Bureau Veritas.
El estudio, basado en una encuesta a 798 profesionales del sector energético de 11 regiones, señala que el 72 % de los encuestados considera que la demanda eléctrica está creciendo más rápido de lo que los sistemas energéticos están preparados para asumir.
El problema no es únicamente generar más electricidad. También es hacer que llegue hasta los puntos de consumo cuando sea necesaria.
El mismo informe señala las redes como uno de los principales cuellos de botella y apunta al almacenamiento, la gestión de la demanda, la digitalización y la inteligencia artificial como herramientas para aumentar la capacidad y flexibilidad de las infraestructuras existentes.
Esta visión internacional encaja con lo que estamos observando en nuestro mercado: la transición energética está aumentando la necesidad de gestionar mejor el sistema, no solo de generar más energía.
La flexibilidad empieza a ganar valor
El aumento de las diferencias entre horas crea oportunidades para aquellas tecnologías o consumidores capaces de desplazar energía en el tiempo.
El almacenamiento es el ejemplo más evidente. En julio, los ingresos anualizados potenciales de las baterías de dos horas alcanzaron en España 477.000 €/MW/año, según el índice de Clean Horizon citado por El Periódico de la Energía. Pero ese indicador representa ingresos potenciales de mercado, no la rentabilidad real de un proyecto.
La demanda también empieza a participar en esta nueva lógica. Las activaciones del SRAD durante el verano han puesto de manifiesto el valor que puede tener disponer de capacidad para modificar el consumo cuando el sistema lo necesita.
Por tanto, no se trata de afirmar que todas las empresas deban incorporar almacenamiento o modificar su consumo. La cuestión es otra: La capacidad de responder a las condiciones del mercado empieza a convertirse en un activo energético.
El gas sigue siendo una pieza importante, pero no explica todo
La evolución de septiembre también nos obliga a matizar el papel del gas.
El TTF alcanzó máximos desde 2022 a mediados de mes, pero posteriormente corrigió con fuerza. El 18 de septiembre cerró en 79,52 €/MWh, mientras las reservas de gas de la Unión Europea se encontraban alrededor del 68 %, por debajo de la media de los últimos cinco años, situada en torno al 84 %.
El contexto geopolítico y las restricciones sobre el suministro de gas natural licuado están contribuyendo a mantener la presión sobre el mercado.
Pero los datos también muestran que el gas no explica por sí solo el comportamiento del mercado eléctrico.
La producción eólica, la demanda, la disponibilidad renovable y las condiciones del sistema también pueden provocar movimientos muy importantes en los precios.
El gas sigue siendo una variable relevante. Pero el mercado es cada vez más complejo que una simple relación entre gas y electricidad.
Pulso ETB
Nuestra conclusión: Los datos de este mes nos dejan una fotografía clara, el mercado energético está cambiando de estructura.
No se trata únicamente de que el precio de la electricidad sea más alto o más bajo que hace un año. Lo relevante es que tenemos: más generación renovable, mayores diferencias entre horas, cambios rápidos en función de la producción y la demanda, más necesidades de equilibrio del sistema, un gas que continúa introduciendo volatilidad y una demanda eléctrica que empieza a exigir más capacidad al sistema.
La consecuencia es que el precio medio deja de ser suficiente para entender el mercado. Cada vez importa más cuándo se produce la energía, cuándo se consume, cómo se contrata y qué capacidad existe para adaptarse a las condiciones del sistema.
Y aquí aparece una segunda conclusión: La transición energética no consiste únicamente en sustituir unas tecnologías por otras. También está modificando la forma en la que se gestiona la energía.
Almacenamiento, flexibilidad de la demanda, redes, digitalización y nuevas formas de participación en el mercado están adquiriendo relevancia porque responden a una misma necesidad: hacer que la energía disponible puede utilizarse cuando realmente se necesita.
Para una empresa, esto no significa que exista una única solución. No todas necesitan almacenamiento. No todas pueden desplazar consumo. No todas tienen la misma exposición al mercado.
Significa que gestionar bien la energía exige conocer primero cómo consume cada empresa, cómo está contratando y qué parte de este nuevo escenario le afecta realmente.
Porque en un mercado que cambia de reglas, gestionar bien empieza por interpretar bien el mercado.
Fuentes y referencias:
Los datos y referencias utilizados en este análisis proceden de fuentes oficiales del mercado energético y de publicaciones especializadas del sector:
-
OMIE — Operador del Mercado Ibérico de Energía: precios del mercado diario en España, evolución de precios y datos de futuros eléctricos. OMIE · Mercado diario y precios horarios OMIE · Mercado de futuros y precios de liquidación
-
MIBGAS — Mercado Ibérico del Gas: precios diarios y referencias de mercado para España, así como precios de productos mensuales, trimestrales y anuales. MIBGAS · Resultados del mercado
-
Red Eléctrica (REE): información sobre servicios de ajuste del sistema, restricciones técnicas, regulación secundaria y SRAD. Hasta agosto de 2026, los servicios de ajuste superaron los 3.600 millones de euros, un 34,5 % más que en el mismo periodo de 2025. Red Eléctrica · Servicios de ajuste del sistema hasta agosto de 2026
-
AleaSoft Energy Forecasting / El Periódico de la Energía: evolución semanal de los mercados eléctricos europeos, producción renovable, demanda eléctrica y referencias del mercado gasista TTF durante septiembre de 2026. Análisis de los mercados eléctricos europeos · 22/09/2026
-
Bureau Veritas: referencias sobre seguridad energética, crecimiento de la demanda eléctrica, redes, almacenamiento y flexibilidad, a partir del Global Energy Transition Report 2026. La seguridad energética gana peso frente al clima · 22/09/2026
Nota metodológica: cuando un indicador no dispone de una publicación mensual homogénea en la fuente primaria, se utiliza un barómetro o estimación de referencia, claramente identificado, evitando presentar como dato oficial una cifra que no lo sea.
Este artículo ha sido creado por Energía Tierra de Barros, con ayuda de IA. Imágenes generadas por IA